
Крымская ипотека в 2026 году: условия, требования и расчёт платежа
Ипотека
Читать 15 мин
Содержание
- Основные условия Крымской ипотеки
- Требования к заёмщику
- Генбанк: возраст, стаж и кредитная история
- ВТБ: возраст и занятость
- Если уже была льготная ипотека
- Какая недвижимость подходит
- Сколько денег нужно на первоначальный взнос
- Какой будет ежемесячный платёж
- Сохранится ли ставка 8% на весь срок
- Какие документы подготовить
- Как оформить Крымскую ипотеку
- Вопросы и ответы
- Можно ли оформить Крымскую ипотеку без местной прописки?
- Доступна ли программа без детей?
- Можно ли купить вторичную квартиру?
- Подходят ли апартаменты?
- Можно ли купить квартиру дороже 8 млн рублей?
- Можно ли получить кредит, если прежняя льготная ипотека уже погашена?
- Крымская ипотека: 6% или 8%?
- Можно ли оформить Крымскую ипотеку в Сбере?
- Каким документом утверждены условия Крымской ипотеки?
- Источники
По Крымской ипотеке можно купить строящееся жильё или апартаменты в Республике Крым и Севастополе под 8% годовых. Максимальный кредит - 8 млн рублей. ВТБ, Сбер и Генбанк требуют первоначальный взнос от 20,1%. Кредитный договор нужно заключить с 1 ноября 2026 года по 30 апреля 2027 года включительно.
Крымская прописка, дети и определённая профессия для участия не нужны. Но банк проверит доходы, занятость, кредитную историю и прежние льготные ипотеки. У выбранной квартиры тоже есть ограничения: например, цена квадратного метра не должна превышать 350 тысяч рублей.
Квартира у моря в Крыму - иллюстрация
Основные условия Крымской ипотеки
Крымская ипотека - отдельное направление федеральной льготной программы. Условия семейной ипотеки на неё не переносятся.
| Параметр | Условие |
|---|---|
| Где можно купить недвижимость | Республика Крым и Севастополь |
| Ставка | 8% годовых с выполнением условий страхования |
| Максимальная сумма кредита | 8 млн рублей |
| Первоначальный взнос в ВТБ и Генбанке | От 20,1% цены покупки |
| Государственное субсидирование ставки | До 15 лет с заключения кредитного договора |
| Период заключения кредитного договора | 1 ноября 2026 года - 30 апреля 2027 года включительно |
Подать заявку до 30 апреля недостаточно: к этой дате нужно заключить кредитный договор. Согласуйте с банком сроки рассмотрения документов и сделки заранее.
Сравним условия ВТБ и Генбанка:
| Параметр | ВТБ | Генбанк |
|---|---|---|
| Сумма кредита | До 8 млн рублей | От 600 тысяч до 8 млн рублей |
| Срок | До 15 лет | От 3 до 15 лет с шагом в год |
| Условие ставки 8% | Комплексное страхование | Страхование жизни заёмщика и созаёмщиков при их наличии |
| Надбавка без личного страхования | 1 процентный пункт | 1 процентный пункт |
| Полная стоимость кредита (ПСК) | 16,665-23,603% | 15,770-16,451% |
Полная стоимость кредита, или ПСК, показывает расходы по кредиту по установленным правилам расчёта. Она не равна номинальной ставке 8%. Перед подписанием получите индивидуальную ПСК, расшифровку расходов и график платежей.
Личное страхование добровольное, но отказ от него повышает ставку. Страхование самой недвижимости обязательно:
- в ВТБ — после сдачи дома;
- в Генбанке — после оформления права собственности.
При сравнении предложений учитывайте ежегодную стоимость полисов.
Требования к заёмщику
Для участия нужны:
- Гражданство России. Жить и быть зарегистрированным в Крыму необязательно.
- Подтверждение дохода и занятости. При расчёте доступной суммы банк учитывает действующие кредитные обязательства.
- Соответствие требованиям выбранного банка по возрасту, стажу и кредитной истории.
- Право на льготный кредит с учётом прежних ипотек с господдержкой. Проверяются и договоры, в которых вы участвовали как созаёмщик.
Наличие детей и работа в определённой отрасли не требуются. Возраст и минимальный стаж каждый банк устанавливает отдельно.
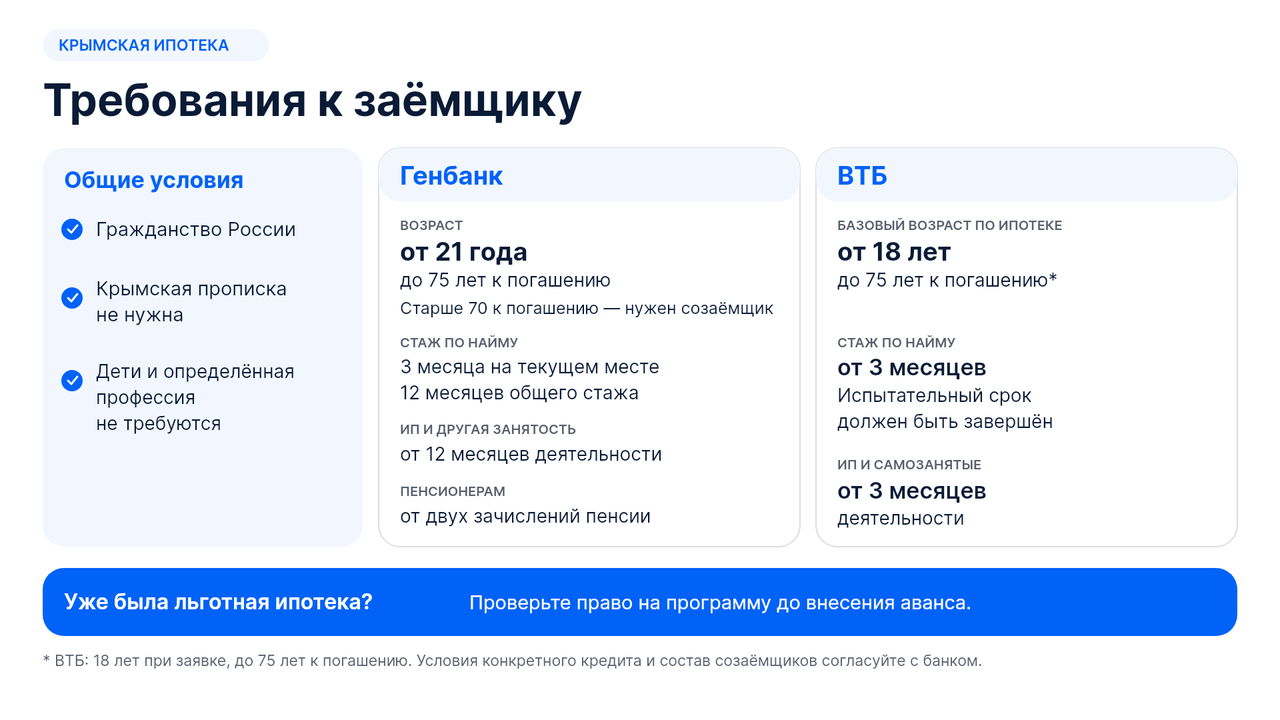
Требования к заёмщику по Крымской ипотеке в ВТБ и Генбанке
Генбанк: возраст, стаж и кредитная история
- Возраст - от 21 года, к окончанию кредитного договора не более 75 лет. Если к возврату кредита возраст превысит 70 лет, нужен созаёмщик.
- Для работы по найму - не менее 3 месяцев на текущем месте и не менее 12 месяцев общего стажа. Место работы должно находиться в России.
- Для ИП, собственников бизнеса с учётом дохода в виде дивидендов, нотариусов, моряков, адвокатов и иных форм занятости - не менее 12 месяцев деятельности.
- Для пенсионеров - не менее двух зачислений пенсии.
- Не должно быть действующего кредита с господдержкой, на который распространяются ограничения программы. Для проверки нужны сведения о договорах по программе новых территорий с 18 июля 2023 года и о других льготных ипотечных договорах с 23 декабря 2023 года.
- Не должно быть текущей просроченной задолженности и действующего реструктурированного кредита. Если по прежнему кредиту временно уменьшали или приостанавливали платежи, после окончания такого периода до подачи заявки нужно внести хотя бы один ежемесячный платёж.
- Заёмщик, созаёмщики и поручитель не должны находиться в процедуре банкротства; после прекращения производства по делу должно пройти не менее пяти лет.
Без брачного договора, определяющего режим собственности на покупку, супруг или супруга обязательно участвует как созаёмщик, в том числе без учёта дохода. Всего можно привлечь до трёх созаёмщиков; созаёмщиком может быть близкий родственник.
ВТБ: возраст и занятость
- Базовое возрастное требование ВТБ по ипотеке - от 18 лет при подаче заявки и до 75 лет к погашению кредита. Срок и состав созаёмщиков согласуйте при подаче заявки на Крымскую ипотеку.
- Наёмные работники - общий стаж от 3 месяцев; при недавнем трудоустройстве нужно дождаться окончания испытательного срока.
- ИП - от 3 месяцев деятельности.
- Самозанятые - оформление по закону № 422-ФЗ и от 3 месяцев деятельности.
- Собственники бизнеса - оформление по найму в собственной компании.
- Адвокаты, занимающиеся частной практикой, - удостоверение адвоката.
- Нотариусы - лицензия на нотариальную деятельность и статус нотариуса.
- Заёмщик и созаёмщики - граждане России.
Если уже была льготная ипотека
Для льготной ставки в ВТБ действуют два ограничения:
- У вас нет и не было кредита по программе «Ипотека на новых территориях», оформленного с 18 июля 2023 года.
- С 23 декабря 2023 года можно оформить только одну льготную ипотеку с государственной поддержкой.
Если вы уже пользовались федеральной льготной ипотекой, проверьте право на новую программу до платного бронирования квартиры, даже если прежний кредит погашен. Для этого передайте банку названия программ, даты договоров, сведения о погашении и свою роль - заёмщик или созаёмщик.
Какая недвижимость подходит
Квартиру или апартаменты нужно проверить по нескольким условиям:
- Регион - Республика Крым или Севастополь.
- Стадия - строительство. Обычная вторичная квартира под программу не подходит.
- Продавец и договор - покупка у застройщика. В Генбанке предусмотрен договор участия в долевом строительстве, или ДДУ: по нему приобретают помещение в строящемся объекте. Продавцом должно быть юридическое лицо, кроме управляющей компании инвестиционного фонда.
- Цена - не более 350 тысяч рублей за квадратный метр на дату кредитного договора.
- Первая проектная декларация - для Генбанка она должна быть размещена в единой информационной системе жилищного строительства не позднее 31 октября 2026 года. Проверяют декларацию конкретного объекта капитального строительства, а не дату появления всего ЖК в продаже.
ВТБ также допускает строящиеся таунхаусы и жилые дома в границах малоэтажных жилых комплексов. Любой частный дом, участок или самостоятельное строительство под это условие не подпадают.
Проектная декларация содержит сведения о застройщике и проекте. Для проверки передайте банку декларацию, название застройщика, адрес и номер корпуса, номер помещения, его цену, площадь и проект договора. Общая аккредитация ЖК ещё не означает, что конкретное помещение подходит для Крымской ипотеки.
При расчёте цены метра Генбанк исключает из общей площади балконы, лоджии, веранды и террасы. Поэтому площадь из рекламного объявления нужно сверить с документами.
Апартаменты участвуют в программе, но остаются нежилыми помещениями для временного проживания. Если покупка нужна для постоянного проживания, заранее выясните назначение помещения и допустимый порядок его использования.
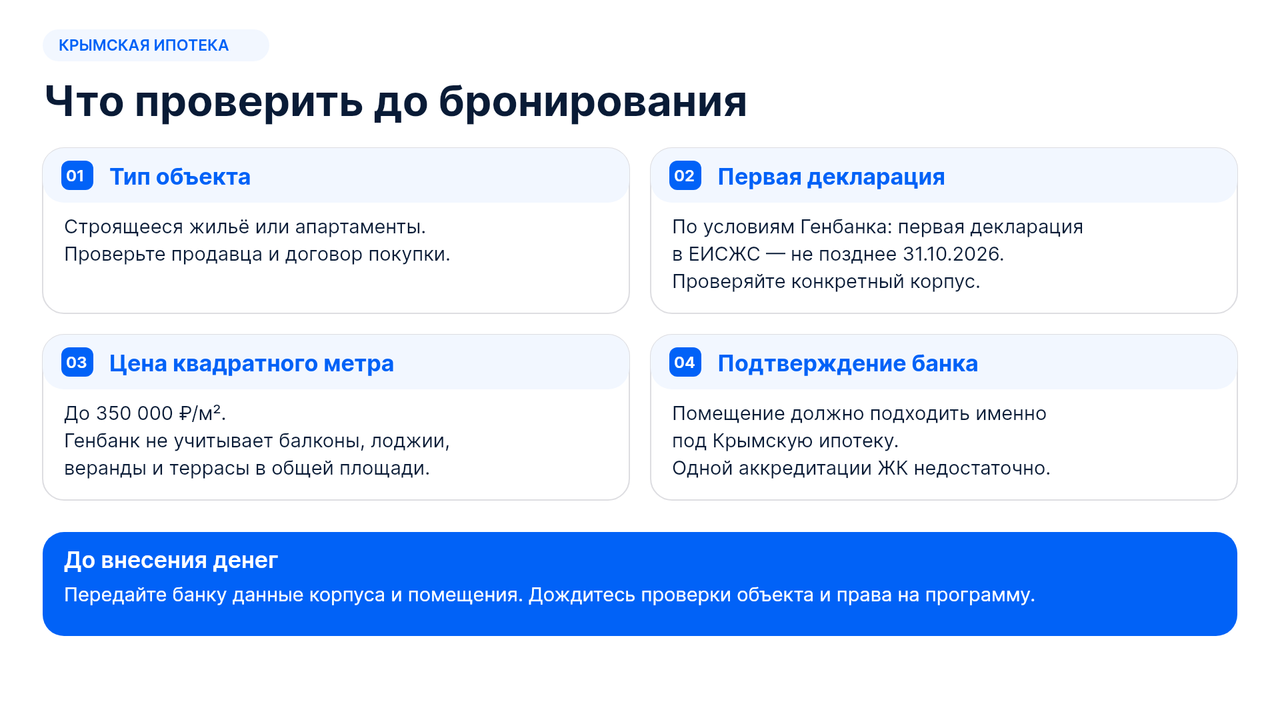
Проверка недвижимости перед покупкой по Крымской ипотеке
Сколько денег нужно на первоначальный взнос
Восемь миллионов рублей - предел кредита, а не цены квартиры. Собственные средства должны одновременно покрывать минимальный взнос и разницу между ценой покупки и доступным кредитом.
Расчёт для взноса 20,1% стоимости по условиям Генбанка:
| Цена покупки | Собственные средства | Кредит |
|---|---|---|
| 8 млн рублей | 1 608 000 рублей | 6 392 000 рублей |
| 10 млн рублей | 2 010 000 рублей | 7 990 000 рублей |
| 12 млн рублей | 4 000 000 рублей | 8 000 000 рублей |
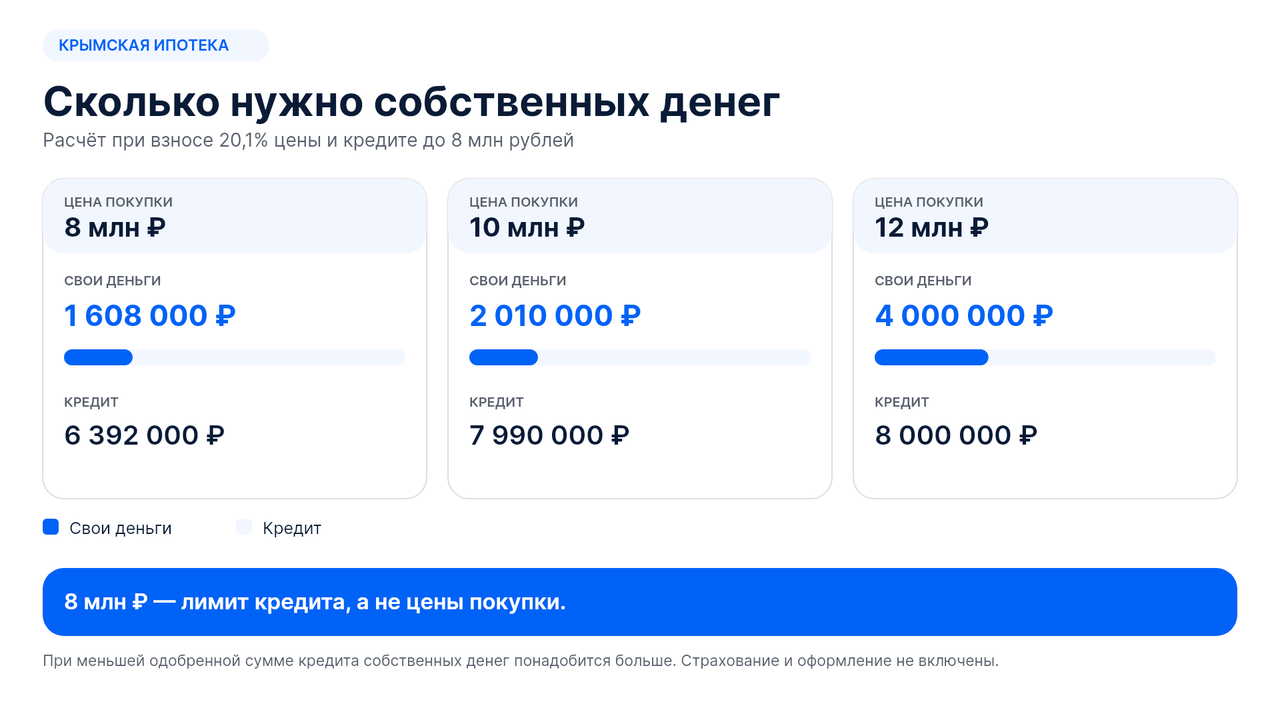
Расчёт первоначального взноса по Крымской ипотеке
На квартиру за 12 млн рублей понадобится минимум 4 млн своих денег: оставшиеся 8 млн составят максимальный кредит. Если банк одобрит меньшую сумму, взнос увеличится.
Отдельно заложите расходы на страхование, оформление и оценку, если она потребуется, а также ремонт и переезд. В Генбанке предусмотрено использование социальных выплат во взносе. Если рассчитываете на такую выплату или маткапитал, согласуйте с банком возможность использования для выбранного объекта и сроки перечисления. Особенно важна эта проверка при покупке апартаментов. Не оплачивайте бронирование, если взнос складывается только с учётом ещё не подтверждённой выплаты.
Планирование бюджета на покупку квартиры в ипотеку - иллюстрация
Какой будет ежемесячный платёж
Кредит 8 млн рублей под 8% на 15 лет даёт платёж примерно 76 452 рубля в месяц. Проценты за весь срок составят около 5,76 млн рублей.
Это расчёт при погашении равными ежемесячными платежами и неизменной ставке. В него не включены страхование, комиссии, особенности банковского календаря и досрочное погашение.
Подставьте свою сумму и срок в ипотечный калькулятор GID.HOUSE, затем сравните результат с графиком банка. Оцените, сколько останется на обычные расходы после платежа по ипотеке и другим кредитам. Если бюджет не сходится, уменьшите сумму покупки или увеличьте взнос до сделки.
Сохранится ли ставка 8% на весь срок
Государство субсидирует ставку до 15 лет. ВТБ и Генбанк предлагают по Крымской ипотеке срок не более 15 лет. Рассчитывать на 8% в течение 20 или 30 лет по этим условиям нельзя.
В проекте кредитного договора проверьте ставку на каждый период и основания её повышения, включая отказ от личного страхования и нарушение условий программы. Если предлагают срок больше 15 лет, получите отдельный график после окончания субсидирования. Не подписывайте договор, пока непонятно, как будет меняться платёж.
Какие документы подготовить
Для заявки в ВТБ нужны:
- паспорт гражданина России;
- номер СНИЛС или ИНН, если СНИЛС нет;
- документы о доходе и занятости;
- для созаёмщика - паспорт и номер СНИЛС; если его доход учитывается, также документы о доходе и занятости.
Формы подтверждения дохода зависят от вашей занятости. Запросите у кредитора перечень для наёмного работника, ИП, самозанятого или пенсионера. Генбанк выдаёт свой список документов для заёмщика, созаёмщика и поручителя.
Для проверки покупки подготовьте отдельно:
- сведения о застройщике, адресе, корпусе и помещении;
- проектную декларацию с датой первой публикации;
- цену и площадь помещения по документам;
- проект договора покупки;
- сведения о прежних льготных ипотечных договорах.
Передавайте персональные документы через официальный канал банка. Если их запрашивает неизвестный посредник по контакту из объявления, сначала подтвердите его полномочия у кредитора.
Как оформить Крымскую ипотеку
- Получите предварительное решение банка. Укажите доходы, обязательства и прежние льготные ипотеки. Уточните доступную сумму и срок сделки до 30 апреля 2027 года.
- Выберите несколько объектов. В каталоге новостроек Республики Крым на GID.HOUSE сравните расположение, сроки сдачи, площади и предложения. Передайте банку данные конкретных корпусов и помещений.
- Подтвердите соответствие квартиры программе. Банк должен проверить продавца, договор, цену метра и остальные условия объекта до внесения денег.
- Сведите бюджет и прочитайте договор бронирования. Уточните стоимость, срок бронирования и возврат денег, если банк откажет или квартира не подойдёт. Автоматический возврат предполагать нельзя - порядок зависит от договора.
- Проверьте документы сделки. Цена, площадь и участники должны совпадать с согласованными банком. Получите индивидуальную ПСК и график, проверьте страховку и условия изменения ставки.
- Заключите сделку. После согласования объекта и условий подпишите кредитный договор и договор покупки. Кредитный договор должен быть заключён не позднее 30 апреля 2027 года.
Не вносите аванс, пока остаётся нерешённым хотя бы один из основных вопросов: право на программу после прежней ипотеки, допуск конкретной квартиры, источник взноса или возврат денег за бронирование.
Вопросы и ответы
Можно ли оформить Крымскую ипотеку без местной прописки?
Да. Для покупки недвижимости в Крыму или Севастополе не требуется регистрация в этих регионах. Заёмщик должен быть гражданином России и соответствовать требованиям банка.
Доступна ли программа без детей?
Да. Для Крымской ипотеки не требуется иметь детей или работать по определённой профессии.
Можно ли купить вторичную квартиру?
Нет. Крымская ипотека распространяется на строящиеся объекты. Обычная квартира на вторичном рынке под эти условия не подходит.
Подходят ли апартаменты?
Да, строящиеся апартаменты участвуют в программе. При этом они остаются нежилыми помещениями для временного проживания: перед покупкой проверьте назначение и порядок использования.
Можно ли купить квартиру дороже 8 млн рублей?
Да. Восемь миллионов — лимит кредита, а не цены покупки. Например, для квартиры за 12 млн рублей понадобится не менее 4 млн собственных средств, если банк одобрит максимальный кредит. Дополнительно учитывайте расходы на оформление и страхование.
Можно ли получить кредит, если прежняя льготная ипотека уже погашена?
Погашение само по себе не подтверждает право на новый льготный кредит. До внесения аванса передайте банку названия прежних программ, даты договоров и сведения о погашении. Укажите и договоры, в которых участвовали как созаёмщик.
Крымская ипотека: 6% или 8%?
Крымская ипотека действует под 8% годовых. Ставку 6% губернатор Севастополя Михаил Развожаев предлагал при обсуждении программы, но в запущенной программе установлена ставка 8%. Поэтому рассчитывать ежемесячный платёж по Крымской ипотеке нужно исходя из 8% и условий страхования выбранного банка.
Можно ли оформить Крымскую ипотеку в Сбере?
Да. В Сбере программа называется «Региональная ипотека». Банк принимает заявки с 11 ноября 2026 года: ставка - 8%, кредит - до 8 млн рублей, первоначальный взнос - от 20,1%. Купить можно строящуюся квартиру или апартаменты в Крыму и Севастополе.
Для Сбера цена квадратного метра не должна превышать 350 тысяч рублей на дату кредитного договора, а первая проектная декларация по объекту должна быть размещена в ЕИСЖС не позднее 31 октября 2026 года. Заявку можно подать через Домклик, выбрав регион покупки и параметры кредита.
Каким документом утверждены условия Крымской ипотеки?
Условия закреплены в Решении Минфина России от 28 октября 2026 года № 24-68903-01277-Р. Это решение о субсидировании кредитов, а не отдельное постановление под названием «Крымская ипотека». Приложенные к нему правила определяют, какие кредиты получают господдержку: пункт 3 включает строящиеся объекты Крыма и Севастополя, а подпункт «к» пункта 5 устанавливает для них ставку не более 8% годовых.
Источники
- Минфин России: условия расширения программы, 6 ноября 2026 года.
- ВТБ: ипотека, условия для Крыма и Севастополя.
- ВТБ: базовые требования к заёмщику по ипотеке на 15 лет.
- Генбанк: кредитная программа «Крымская ипотека».
- Сбер: «Региональная ипотека» для Крыма и Севастополя.
- Решение Минфина России от 28 октября 2026 года № 24-68903-01277-Р, текст документа.
- Михаил Развожаев: предложение о Крымской ипотеке под 6%.
Найдите подходящую квартиру на GID.HOUSE
Объявления можно сортировать по районам, цене, площади и другим параметрам. Чтобы оценить расположение жилья, посмотрите предложения на карте.
Посмотреть квартиры